
NOTE
主动基金经理
原始 VNote《主动基金经理》,保留原有结构,仅做必要的小幅校正。
这是历史学习笔记,可能存在过时或不完整的理解。
1. 主动基金经理推荐
- 基金经理如果有多只基金,那么持仓一般差不多,不能太分散。原因在于基金经理精力有限
- 基金持仓规模不能太大,否则不好操作。大盘股基金80亿、小盘股基金40亿就算是比较高了
- 挑选混合行业的基金经理。只要不框定行业,基金经理完全是可以通过调仓控制回撤的
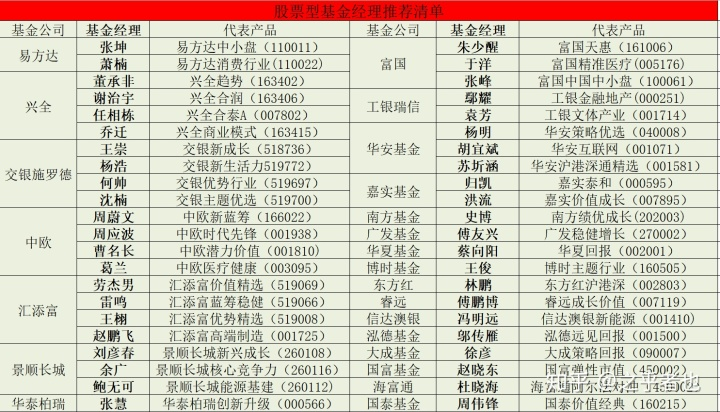
2. 易方达
- 张坤
- 清华大学生物医学工程专业毕业
- 基金
- 特点
- 自下而上
- 低换手率
- 如何衡量一家公司是否值得纳入候选池里呢?他的标准大概有三条:
- 1、过去5至10年,平均ROIC不低于10%且没有大幅波动
- 2、剔除杠杆率过高的公司,他不喜欢商业模式上有大量负债的重资产类公司,喜欢那些依靠自身诚实经营积累现金流成长起来的、内生性成长的公司
- 3、行业地位足够高、具有深度护城河及壁垒的公司
- 如何衡量一家公司是否值得纳入候选池里呢?他的标准大概有三条:
- 个股集中度高,前十大重仓维持在70%左右
- 强调安全边际,回撤控制好
- 能力圈
- 错过自己不擅长的
- 没有在自己擅长的领域做好
- 进入自己不擅长的领域并做错
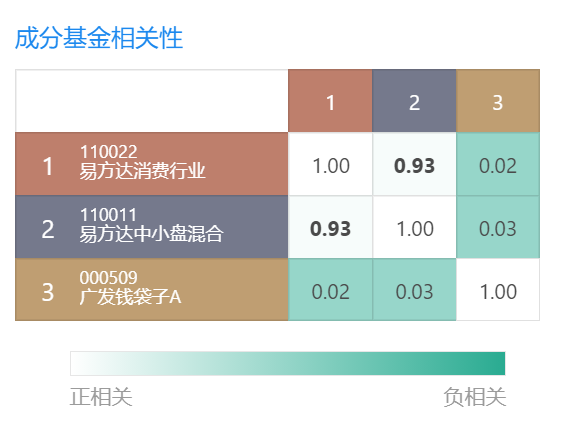
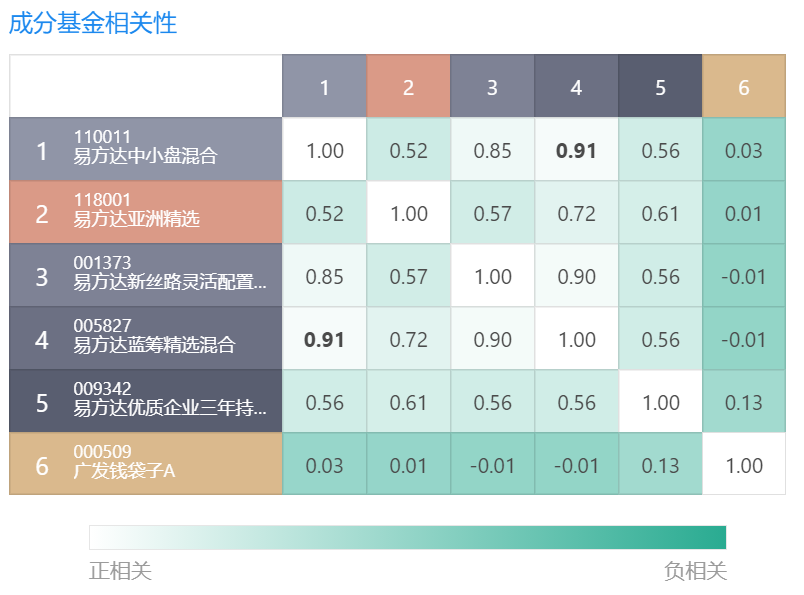
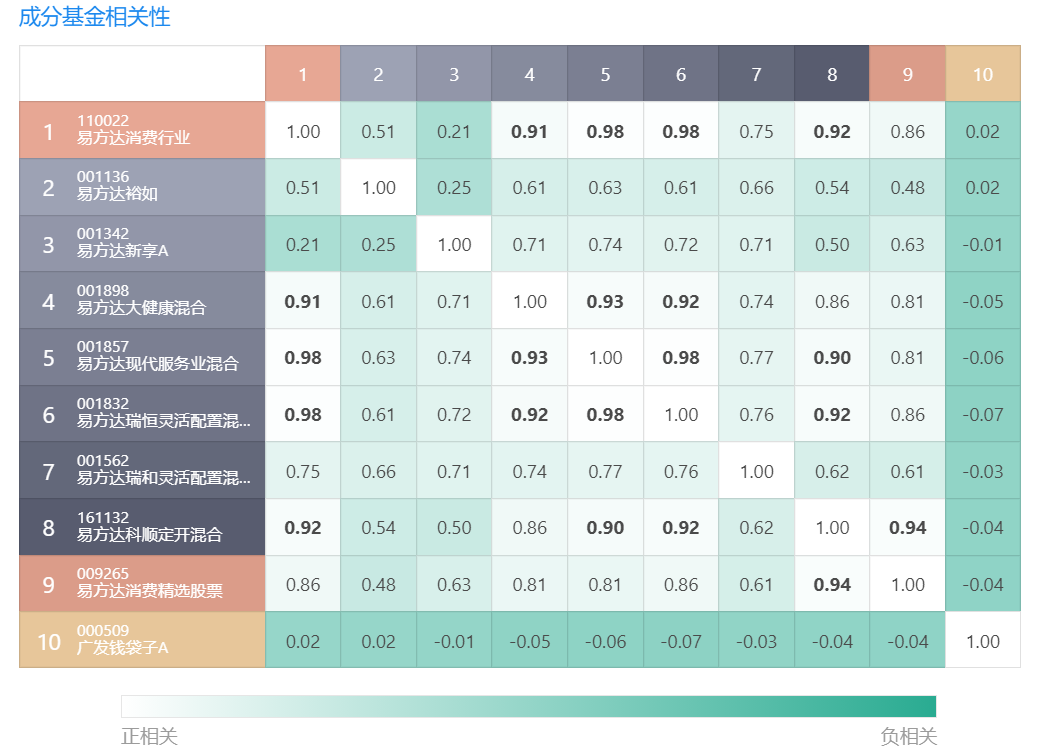
- 萧楠
- 经济学硕士
- 基金
- 特点
- 专注于大消费领域,对于食品饮料认识深刻
- 行业和个股集中度都很高
- 自下而上
- 相对于张坤
- 白酒配置更高
3. 景顺长城
- 刘彦春
- 北京大学管理学硕士学位
- 基金
- 特点
- 自下而上
- 做投资尽量只做能力圈范围内的事情,并且不断努力扩大自己的能力圈
- 重基本面
- vs 张坤
- 余广
- 广东商学院经济学学士、英国威尔士大学班戈商学院银行和金融工商管理硕士
- 特点
- 和雷鸣比较接近
- 用实业的眼光做投资
- 自下而上选股
- 基金
- 杨锐文
- 工学硕士、理学硕士
- 特点
- 偏好估值中等偏上,市值中等偏下的成长股
- 跟劳杰男有点像
- 基金
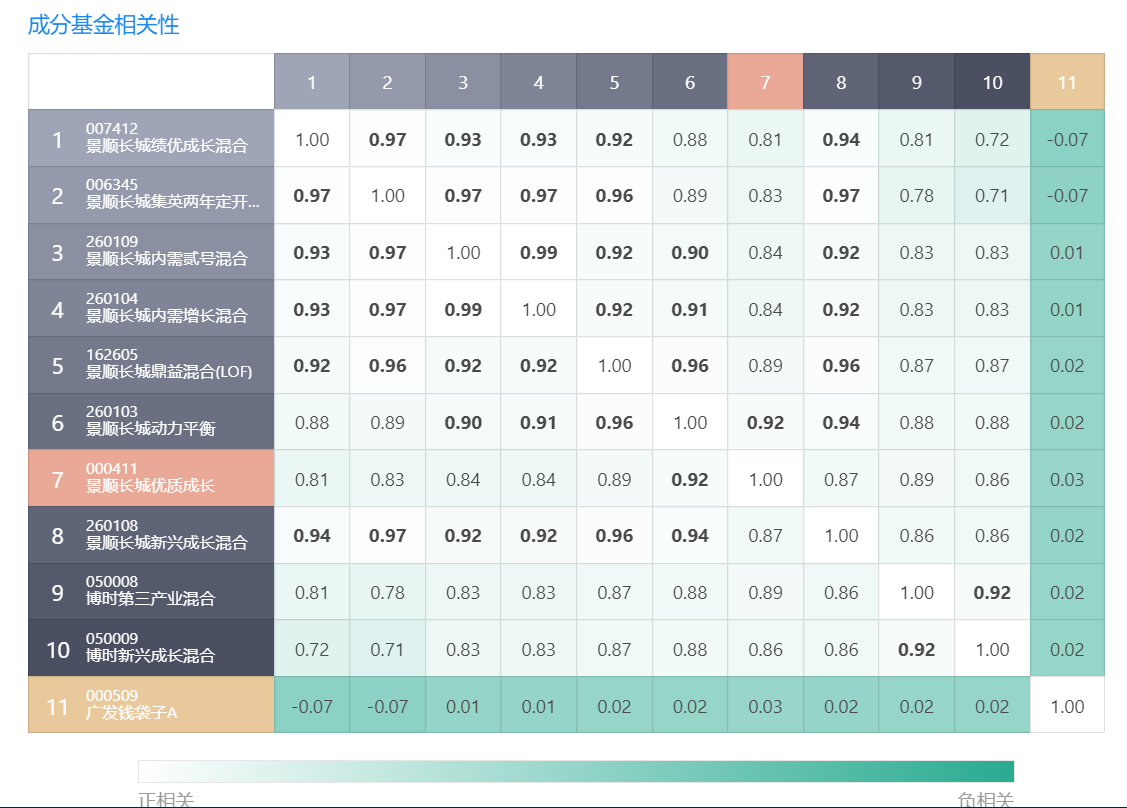
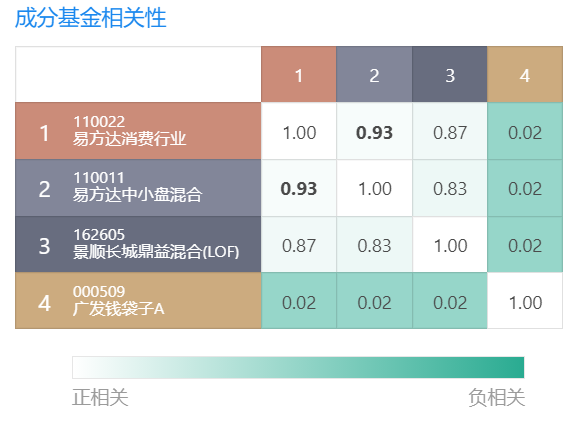
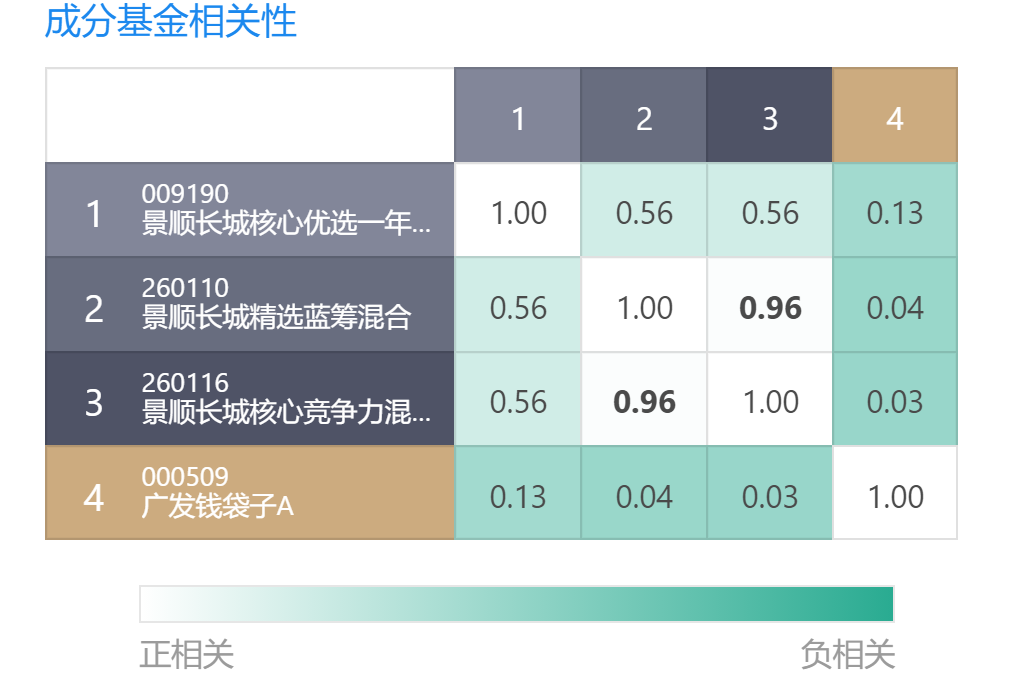
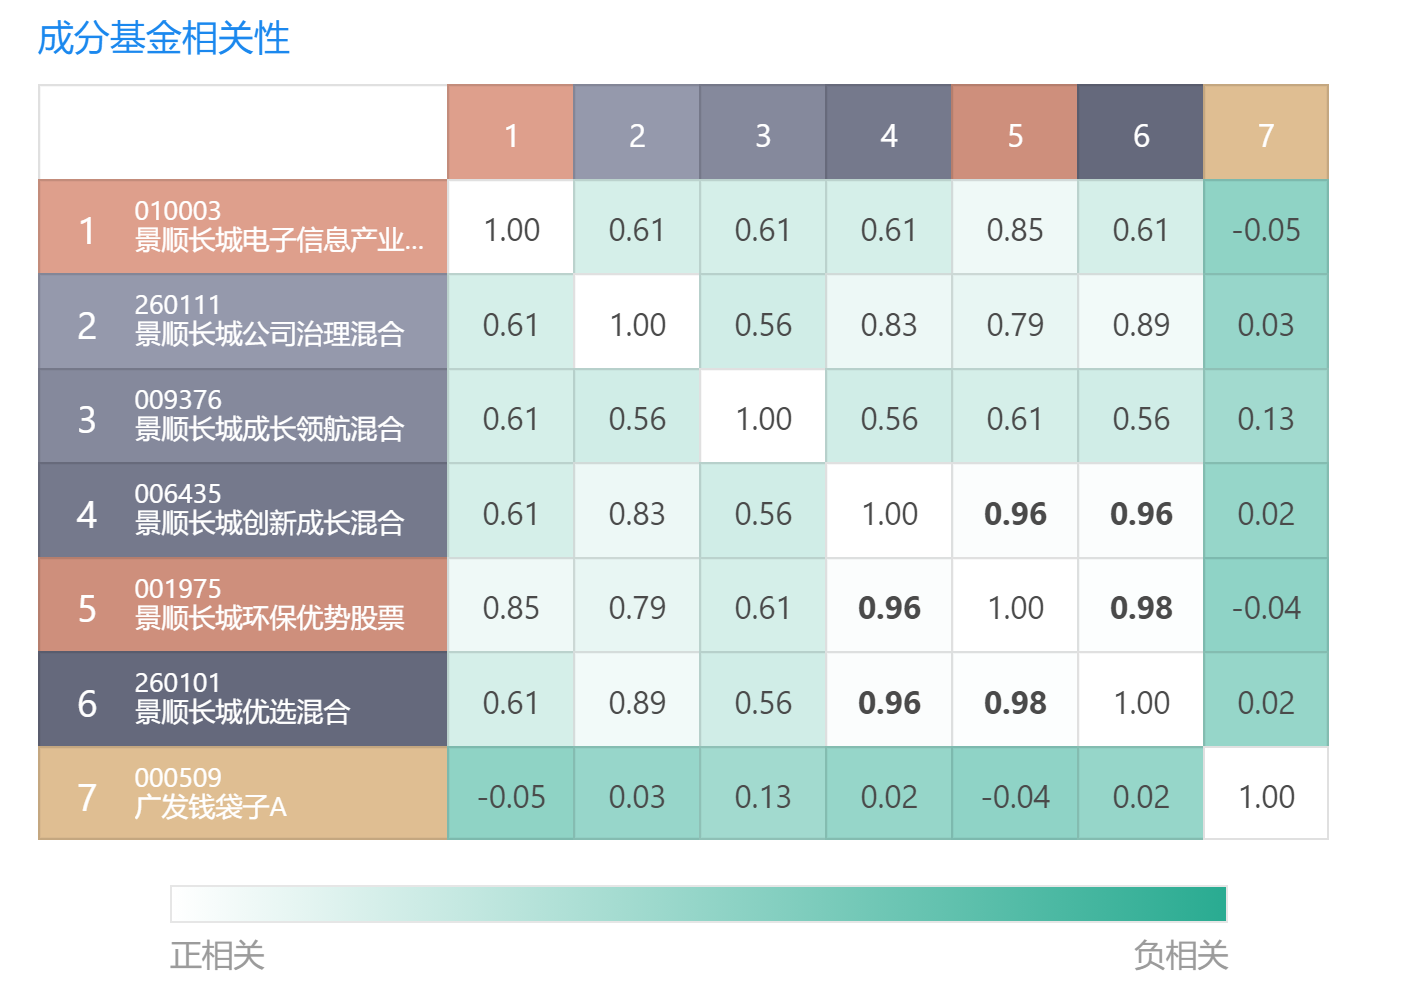
4. 信达澳银
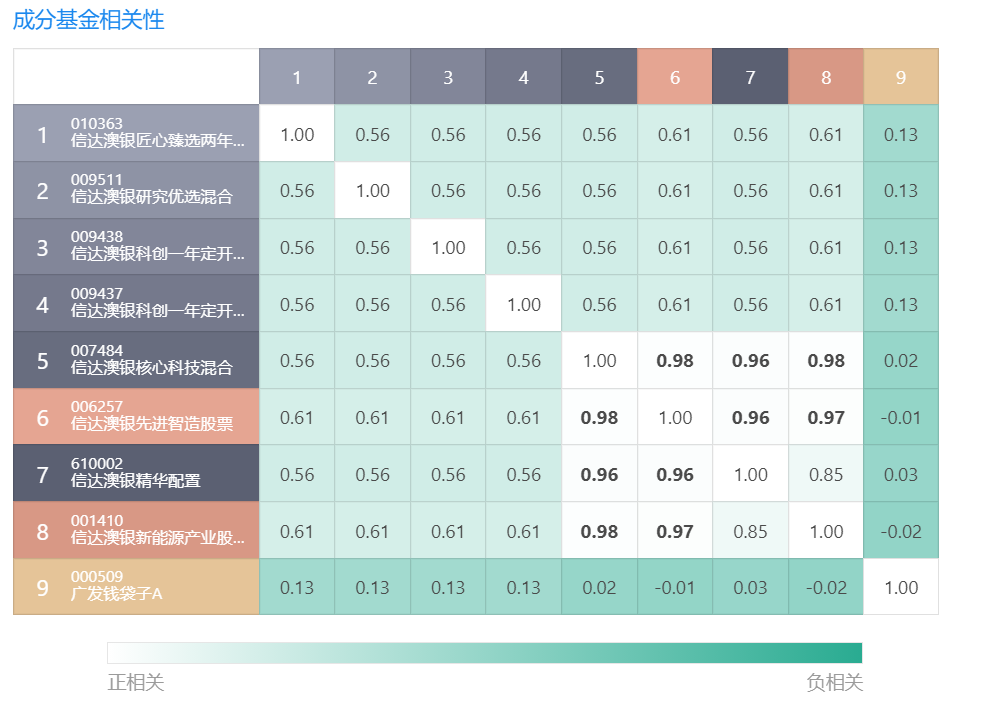
- 冯明远
- 浙江大学工学硕士
- 基金
- 特点
- 持股分散,前十大重仓股比例仅为26%
- 自下而上
- 偏好中小盘成长股
- 交易能力,年化换手率在3-5倍左右
- 能力圈
5. 睿远基金
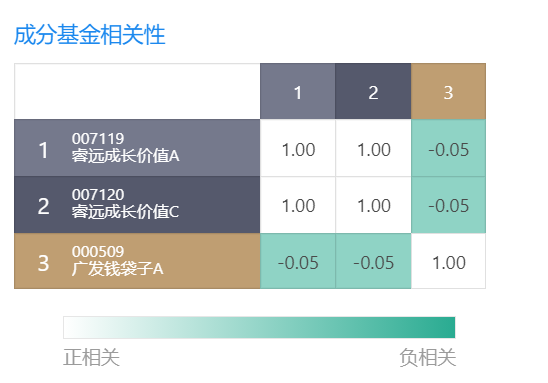
- 傅鹏博
- 经济学硕士
- 特点
- 50%核心持仓,精选好公司,可以长期创造超额回报
- 20%持仓,阶段性低估的公司,这部分企业会随着估值的修复而带来较为不错的回报
- 剩下的持仓,主要是受市场或者政策引导驱动的公司,也就是我们俗称的热点,中短期的角度
- 基金
6. 兴全基金
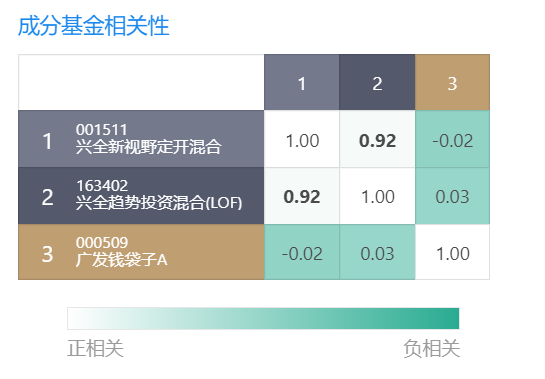
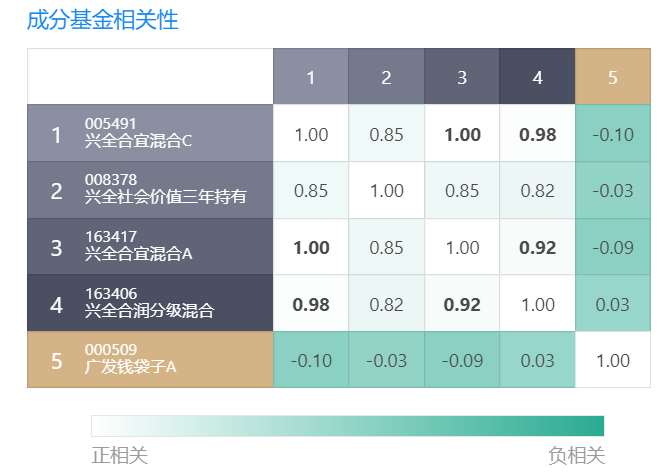
- 董承非
- 上海交大理学硕士
- 特点
- 稳
- 能力圈
- 均衡。不拘泥于某一种特定的投资方式。
- 既会长期持有,也会做一定的择时;
- 既注重企业的估值水平,也会考虑企业的增长潜力;既做价值,也做成长
- 自上而下与自下而上相结合
- 基金
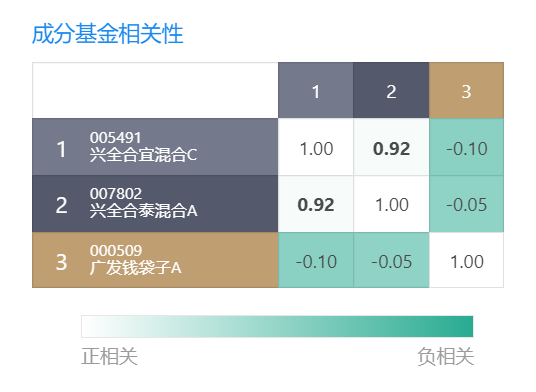
- 谢治宇
- 复旦大学金融工程专业,经济学硕士
- 特点
- 持仓分散
- 基金
- 任相栋
- 上海交通大学金融学硕士
- 特点
- 机构投资者持有占比超过50%
- GARP策略:估值合理下的增长,是价值投资与成长投资的一种综合运用
- 逆向投资:着眼于未来将要发生什么事情,而非随大流
- 自下而上
- 公司估值:
- 除了传统的市盈率、市净率、市销率等指标,我会用重置的价值来对标的公司的下限价值进行估值,而上限价值则会用产业资本的并购价值来进行估值
- 护城河的本质就是垄断
- 基金
7. 交银施罗德
专注于成长股领域
- 王崇
- 北京大学金融学博士
- 特点
- 自上而下控制系统风险,自下而上从中观和微观层面选择高景气成长行业/公司来投资
- 仓位控制在70%
- 行业分散,一般主要投资5-10个行业;
- 个股集中,王崇会选择集中,前十大重仓比例维持在50%以上
- 逆向投资
- 注重回撤
- 基金
- 杨浩
- 北京邮电大学通信与信息系统专业
- 特点
- TMT(Technology,Media,Telecom)
- 成长股投资
- 回撤把控出色
- 基金
- 何帅
- 上海财经大学研究生硕士
- 特点
- 成长股投资
- 仓位控制在60-80%之间
- 基金
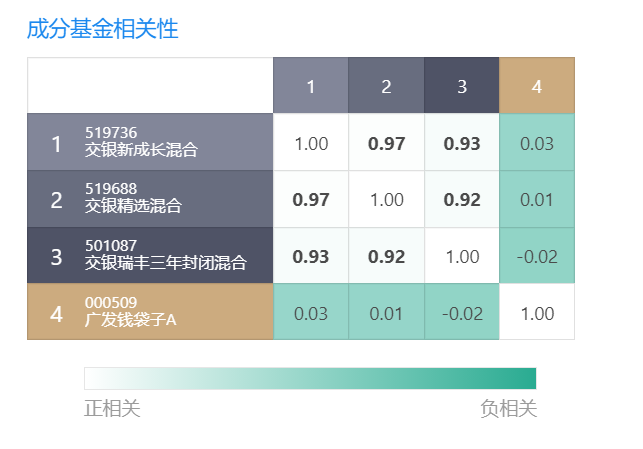
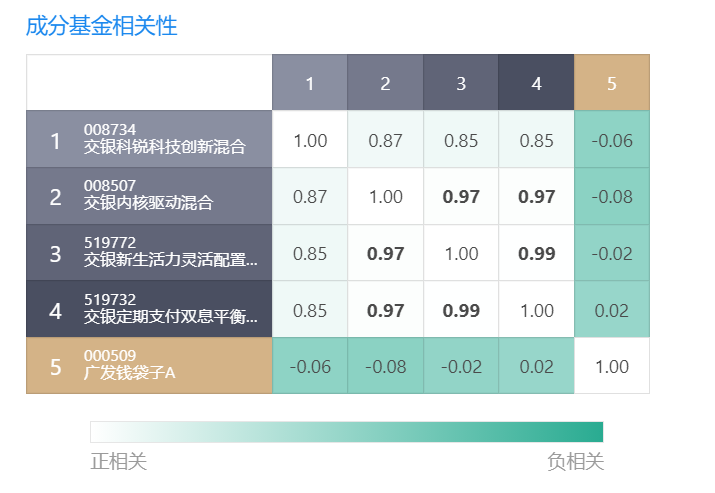
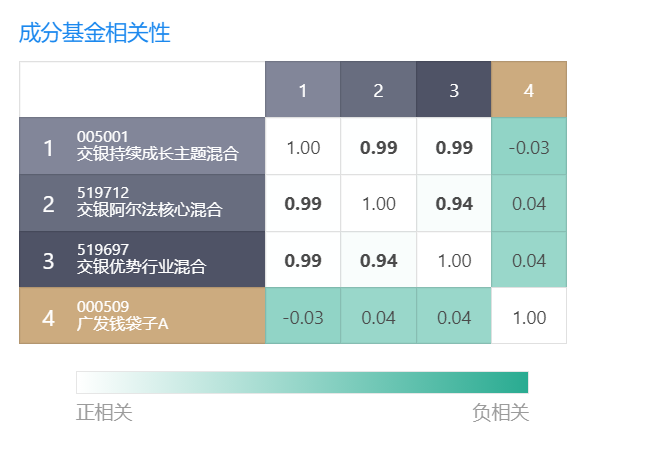
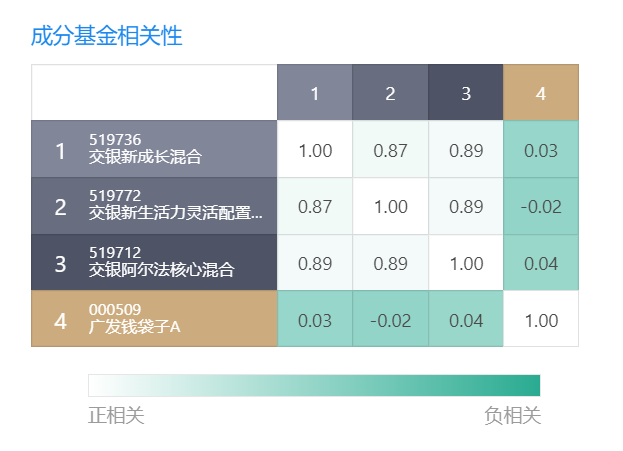
- 对比
8. 中欧基金
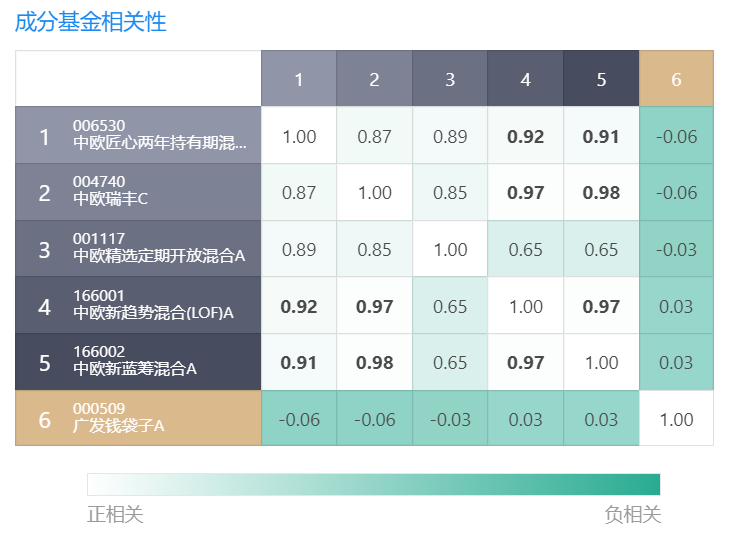
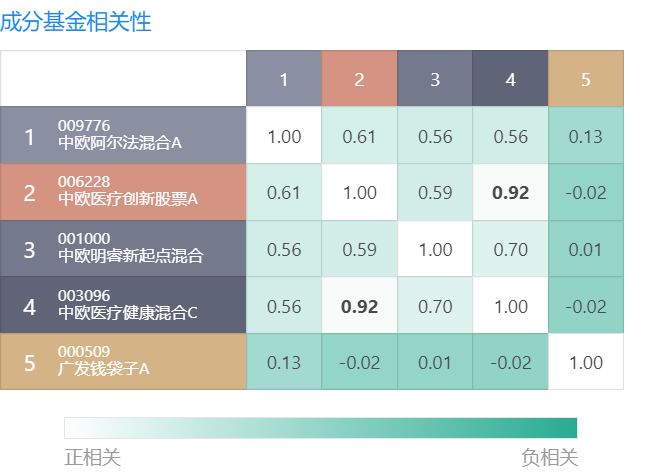
- 周蔚文
- 北京大学管理科学与工程专业硕士
- 特点
- 自上而下。决定了主要超额收益来源于行业内选股和行业轮动
- 行业景气度
- 左侧布局
- 基金
- 周应波
- 北京大学控制理论与控制工程专业硕士
- 特点
- 持股风格上,从小盘成长风格切换到大盘价值、中盘成长
- 行业覆盖上,从关注少数行业,扩展到全行业选股
- 选股逻辑上,从行业轮动逐渐走向自下而上精选个股
- 交易频率上,从高换手率变为低换手率
- 基金
- 曹名长
- 特点
- 培养新人导致业绩不行了
- 低风险偏好
- 以自下而上选股为主
- 特点
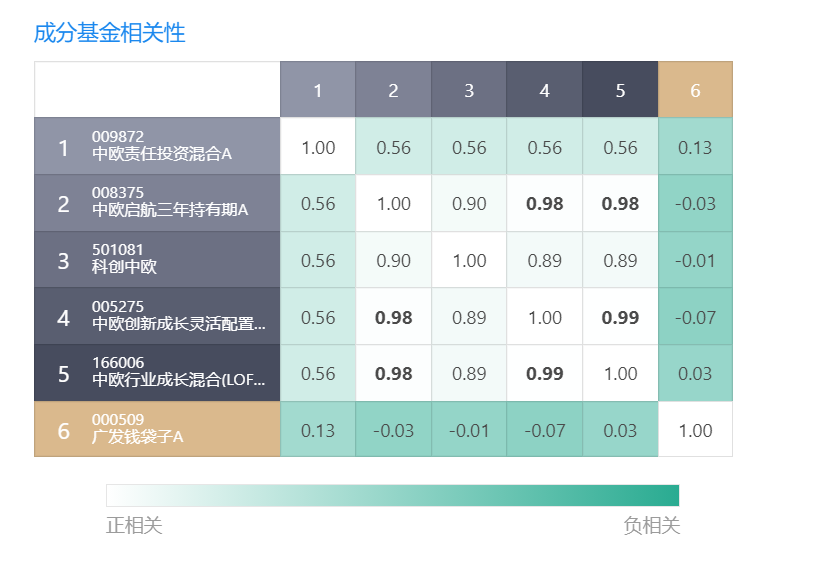
- 王培
- 复旦大学高分子物理与化学硕士
- 特点
- 成长股
- —些所谓的中小创标的,不能和“成长”划上等号。只有那些能够不断依靠高成长来“消化”估值的公司,才可以称得上是高成长公司
- 一类是受益于科技进步导致成本下降的公司;另一类是受益于货币扩张的公司
- 周期论
- 四个象限:周期、价值、成长、消费
- 成长股
- 基金
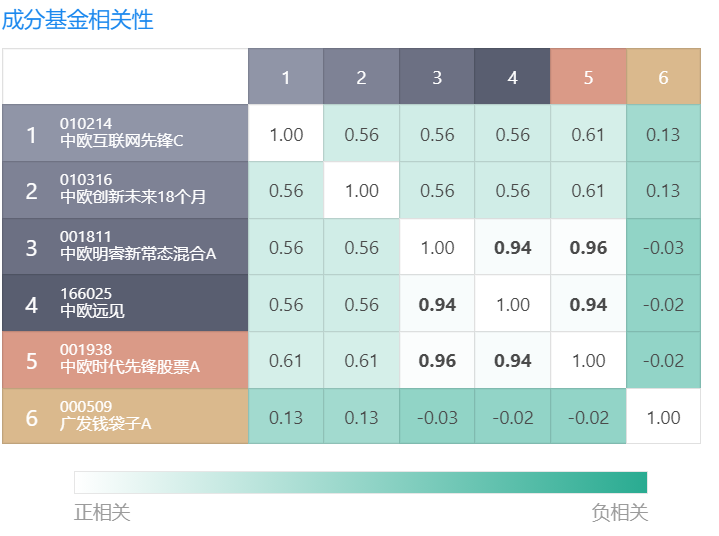
- 葛兰
- 清华大学工程物理学士,美国西北大学生物医学工程专业博士
- 特点
- 坚定看好未来医药行业的机会
- TO G 端的行业,在客户处于相对垄断和强势的地位时,药企的议价能力是非常弱的,它没有定价权,企业利润自然就受到压制
- 重视自上而下把握监管政策的变化,同时自下而上依靠专业性把握公司价值
- 基金
9. 富国基金
- 于洋
- 南京大学生命科学院生物制药专业学士
- 特点
- 医药行业
- 较为年轻
- 离职了
- 基金
- 富国精准医疗
- 朱少醒
- 管理学博士
- 特点
- 自下而上
- 偏重成长
- 做成长股投资
- 淡化选时
10. 汇添富基金
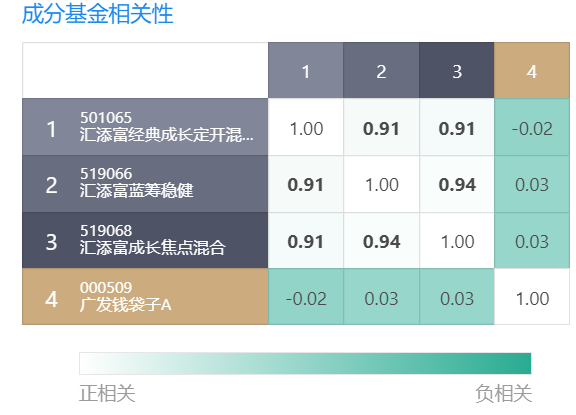
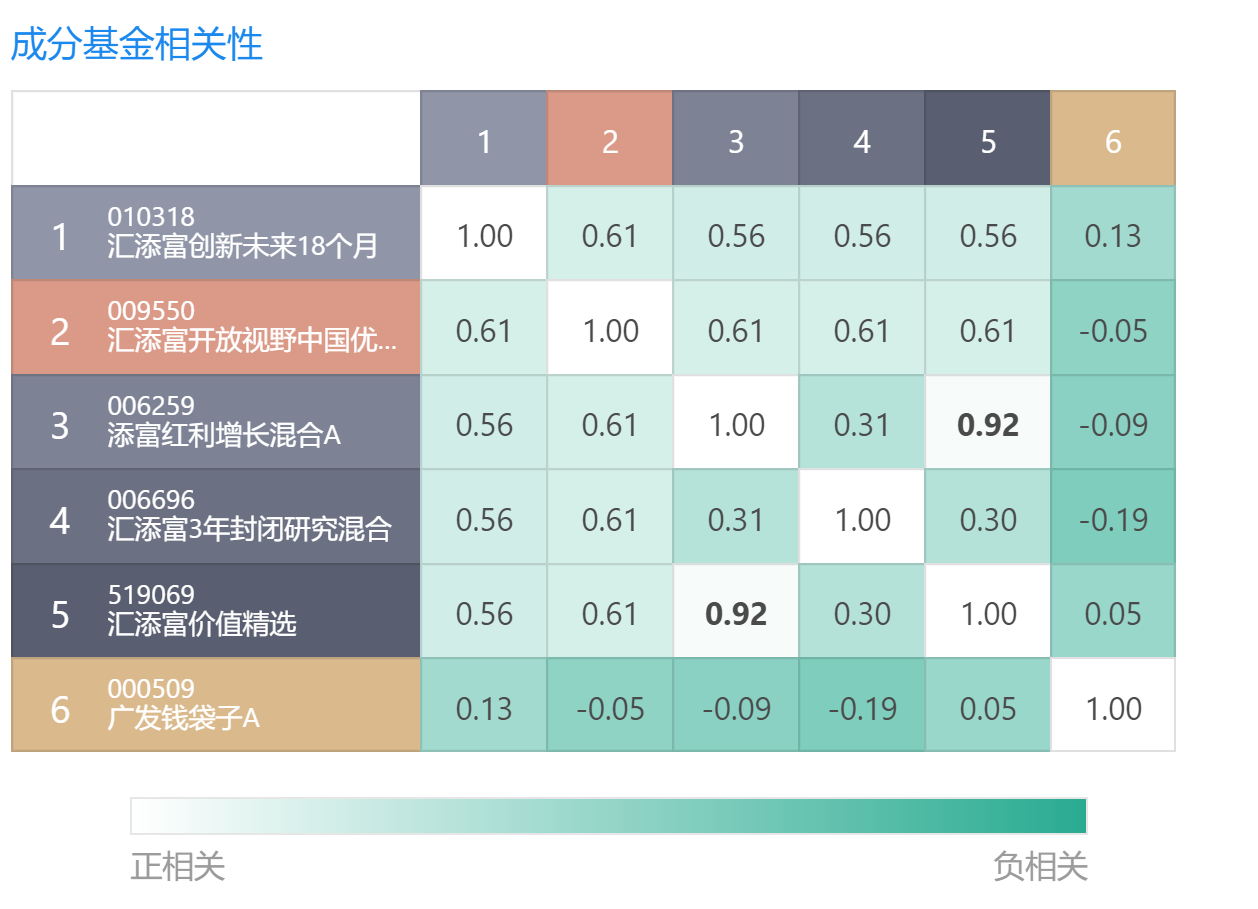
- 雷鸣
- 华中科技大学管理学硕士
- 特点
- 中长期绝对收益
- 成长股
- 逆向投资
- 基金
- 劳杰男
- 复旦大学经济学学士、硕士
- 特点
- 相对均衡的行业配置
- 自下而上,精选个股
- 逆向投资和左侧交易
- 基金
- vs 雷鸣
- 雷鸣业绩弹性大,上涨期间会表现更好,而劳杰男在下跌期间会相对抗跌,中长期来看业绩比较接近
11. 广发基金
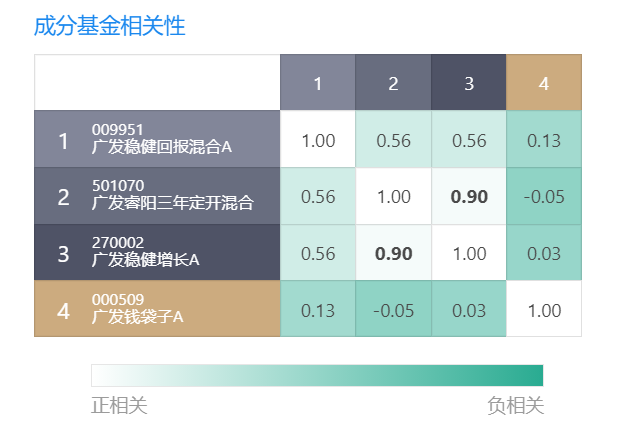
- 傅友兴
- 经济学硕士
- 特点
- 自上而下
- 逆向思维
- 平衡型基金
- 基金
- 刘格菘
- 经济学博士
- 特点
- 进化
- 基金
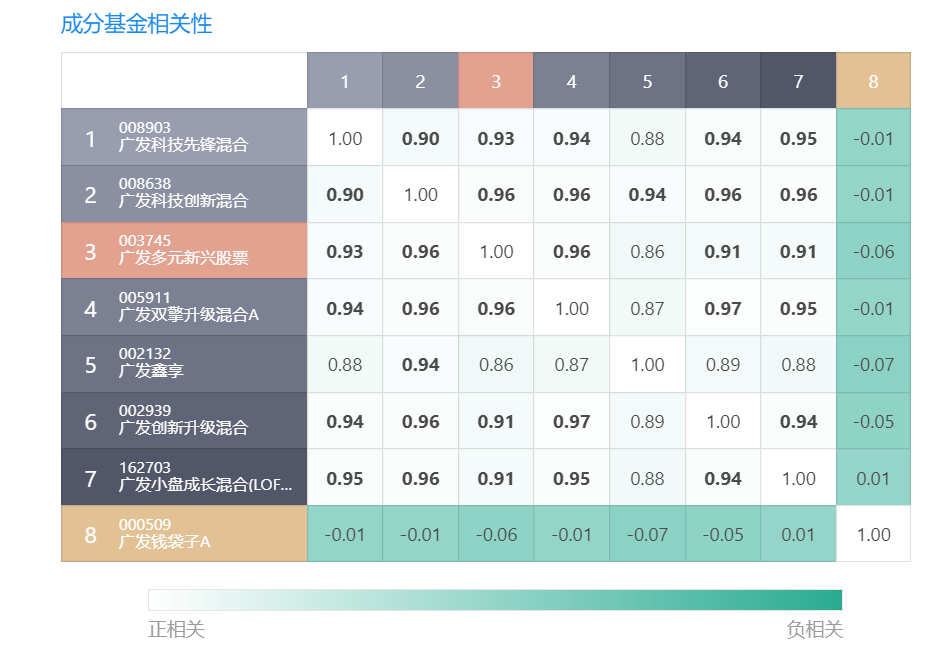
12. 嘉实基金
- 归凯
- 清华大学经济学硕士
- 特点
- 价值投资偏成长
- 从商业模式、竞争优势、产业趋势三维度选股
- 基金
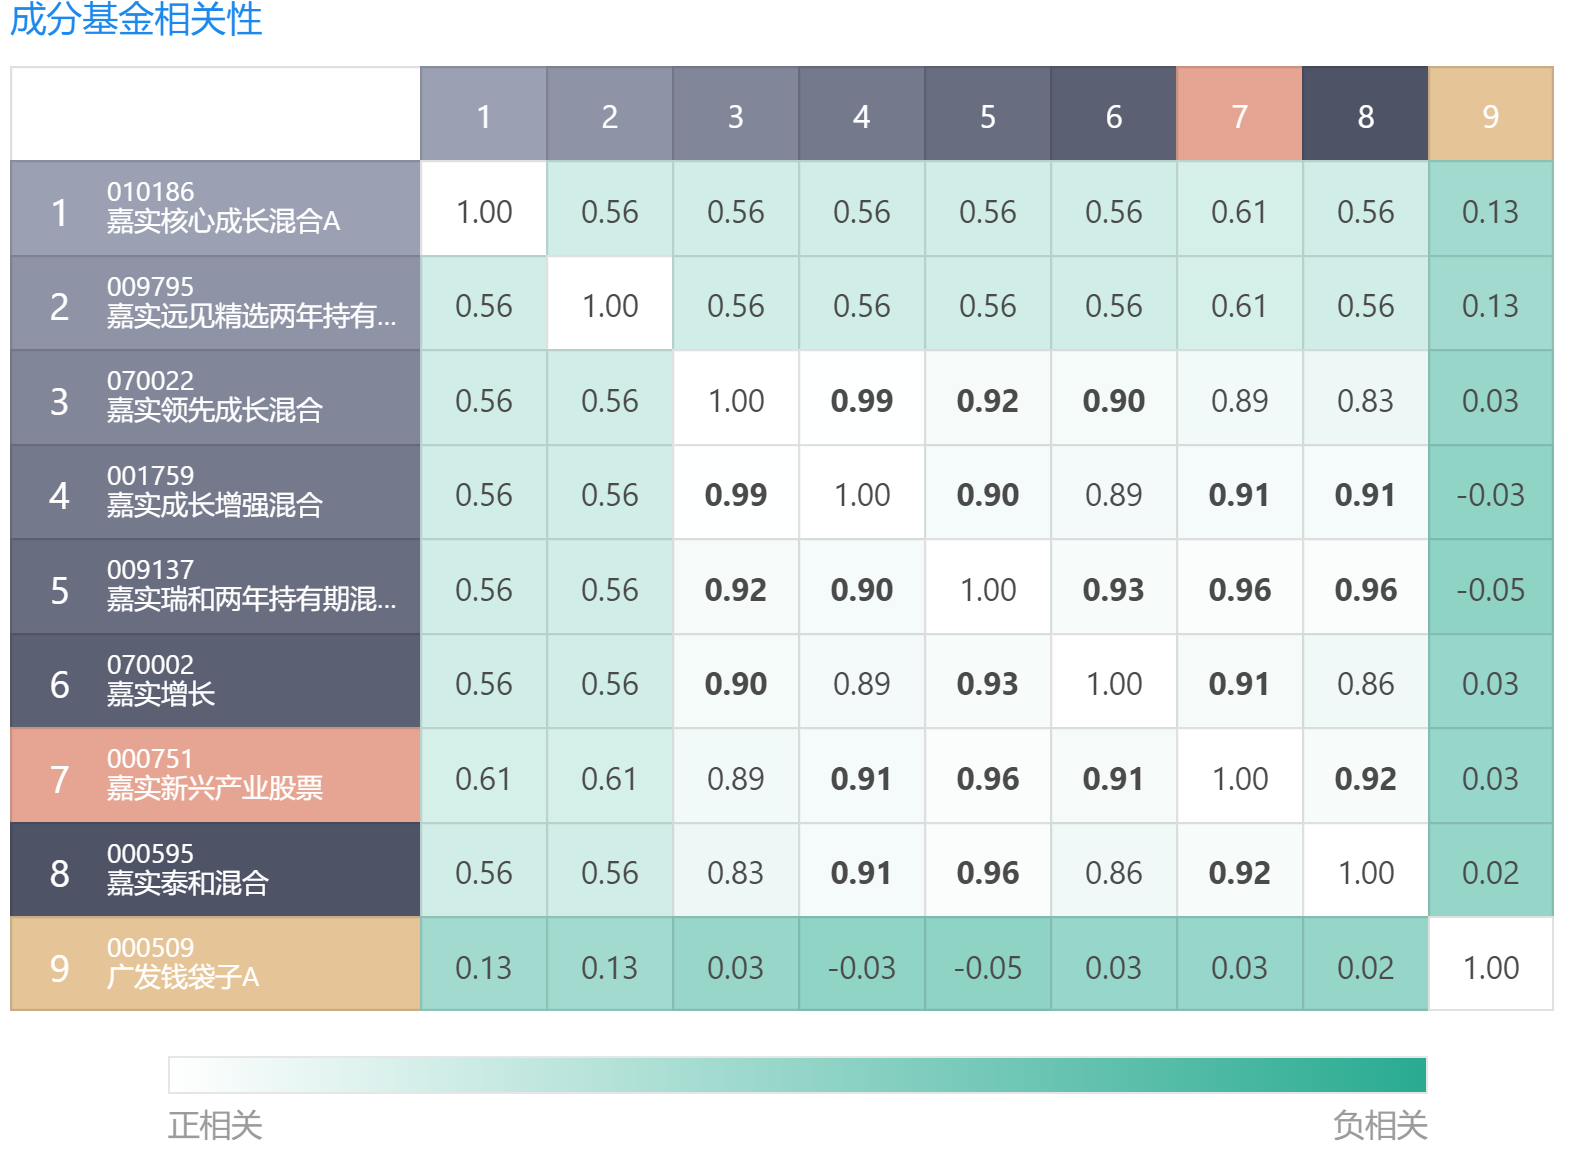
13. 华夏基金
主要精力放在ETF上,主动基金弱了很多
- 蔡向阳
- 中国农业大学金融学硕士
- 特点
- 自下而上
- 大盘价值和大盘成长
- 换手率也比较低
- 股票仓位长期维持在40%-60%之间
- 不看好
- 基金
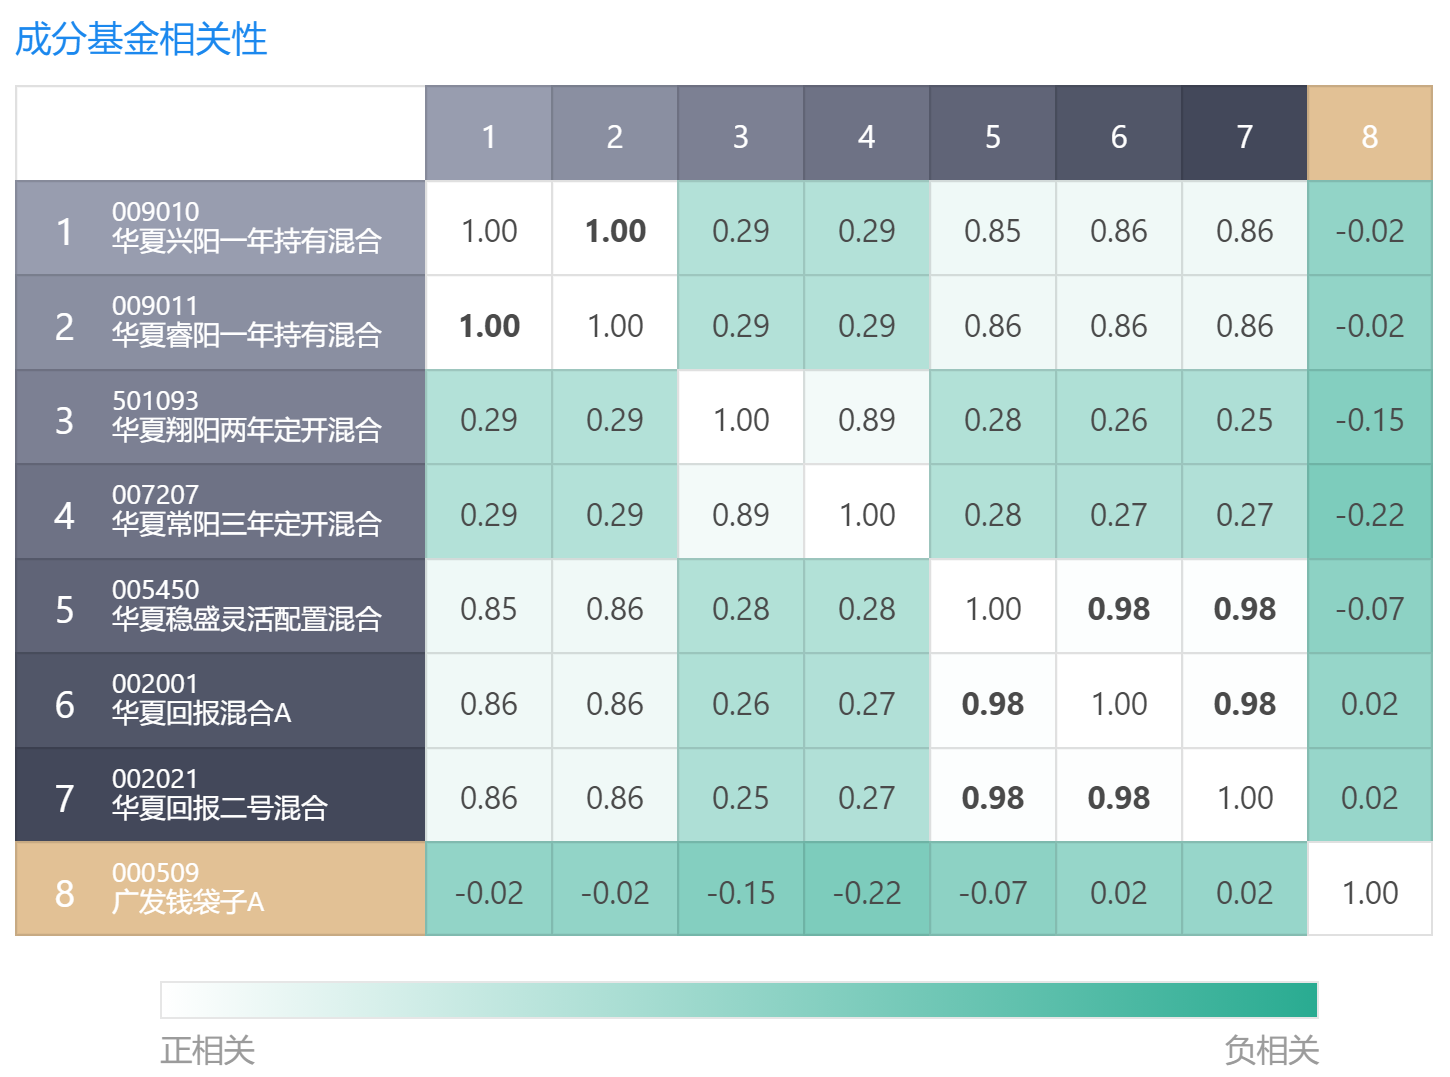
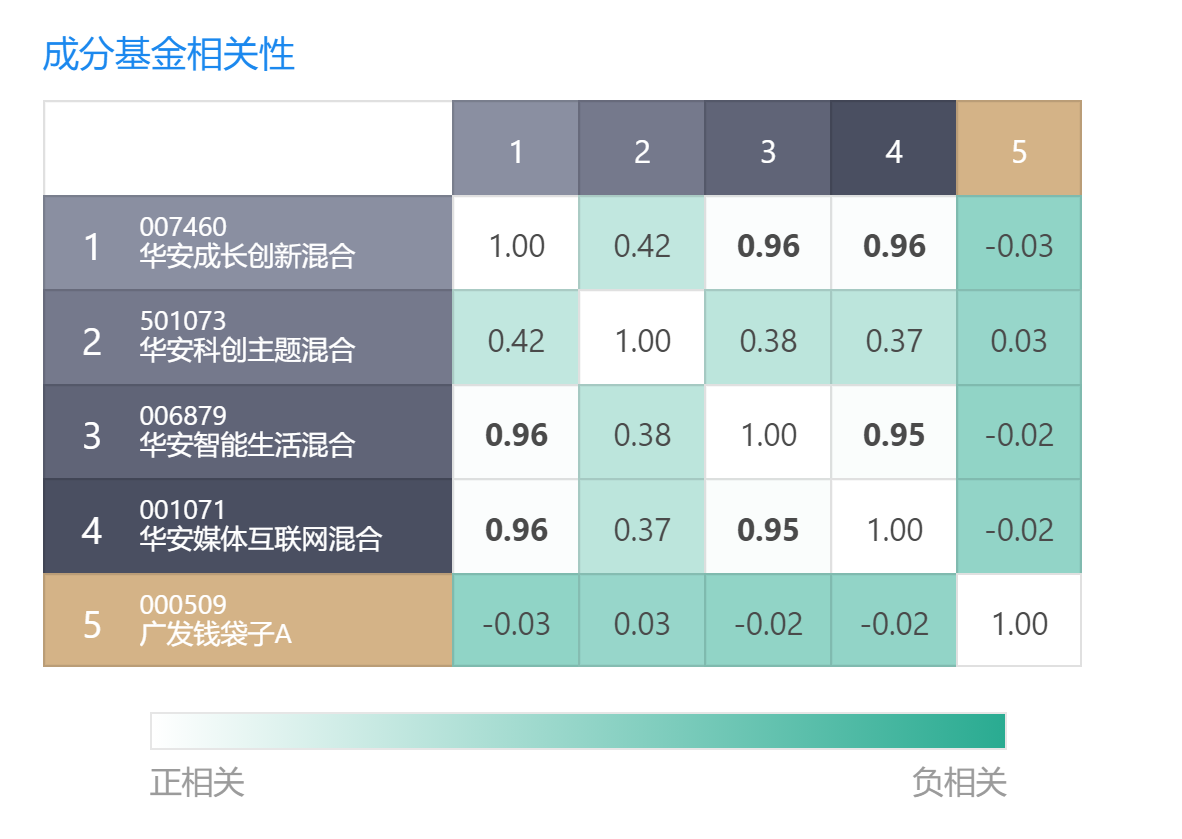
14. 华安基金
- 杨明
- 中央财经大学硕士研究生
- 特点
- 严控回撤
- 自下而上
- 能力圈
- 主要集中在大金融和周期行业
- 基金
- 胡宜斌
- 特点
- 中观选手
- 成长股
- 基金
- 特点
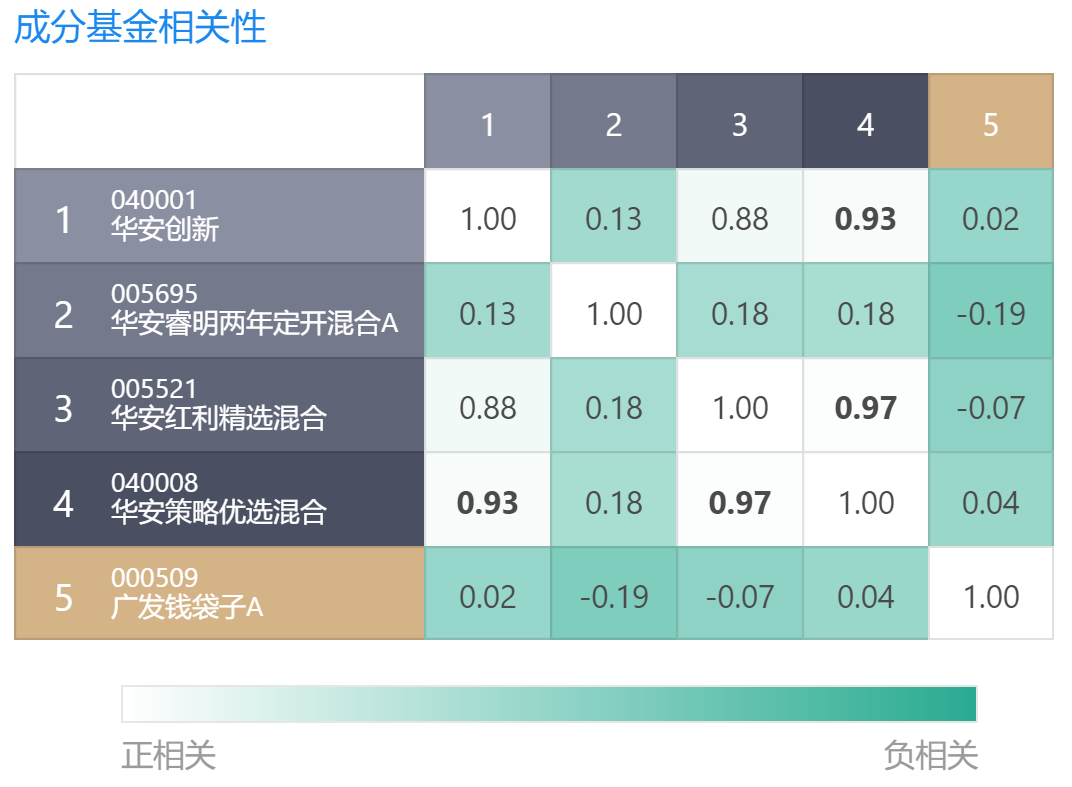
15. 银华基金
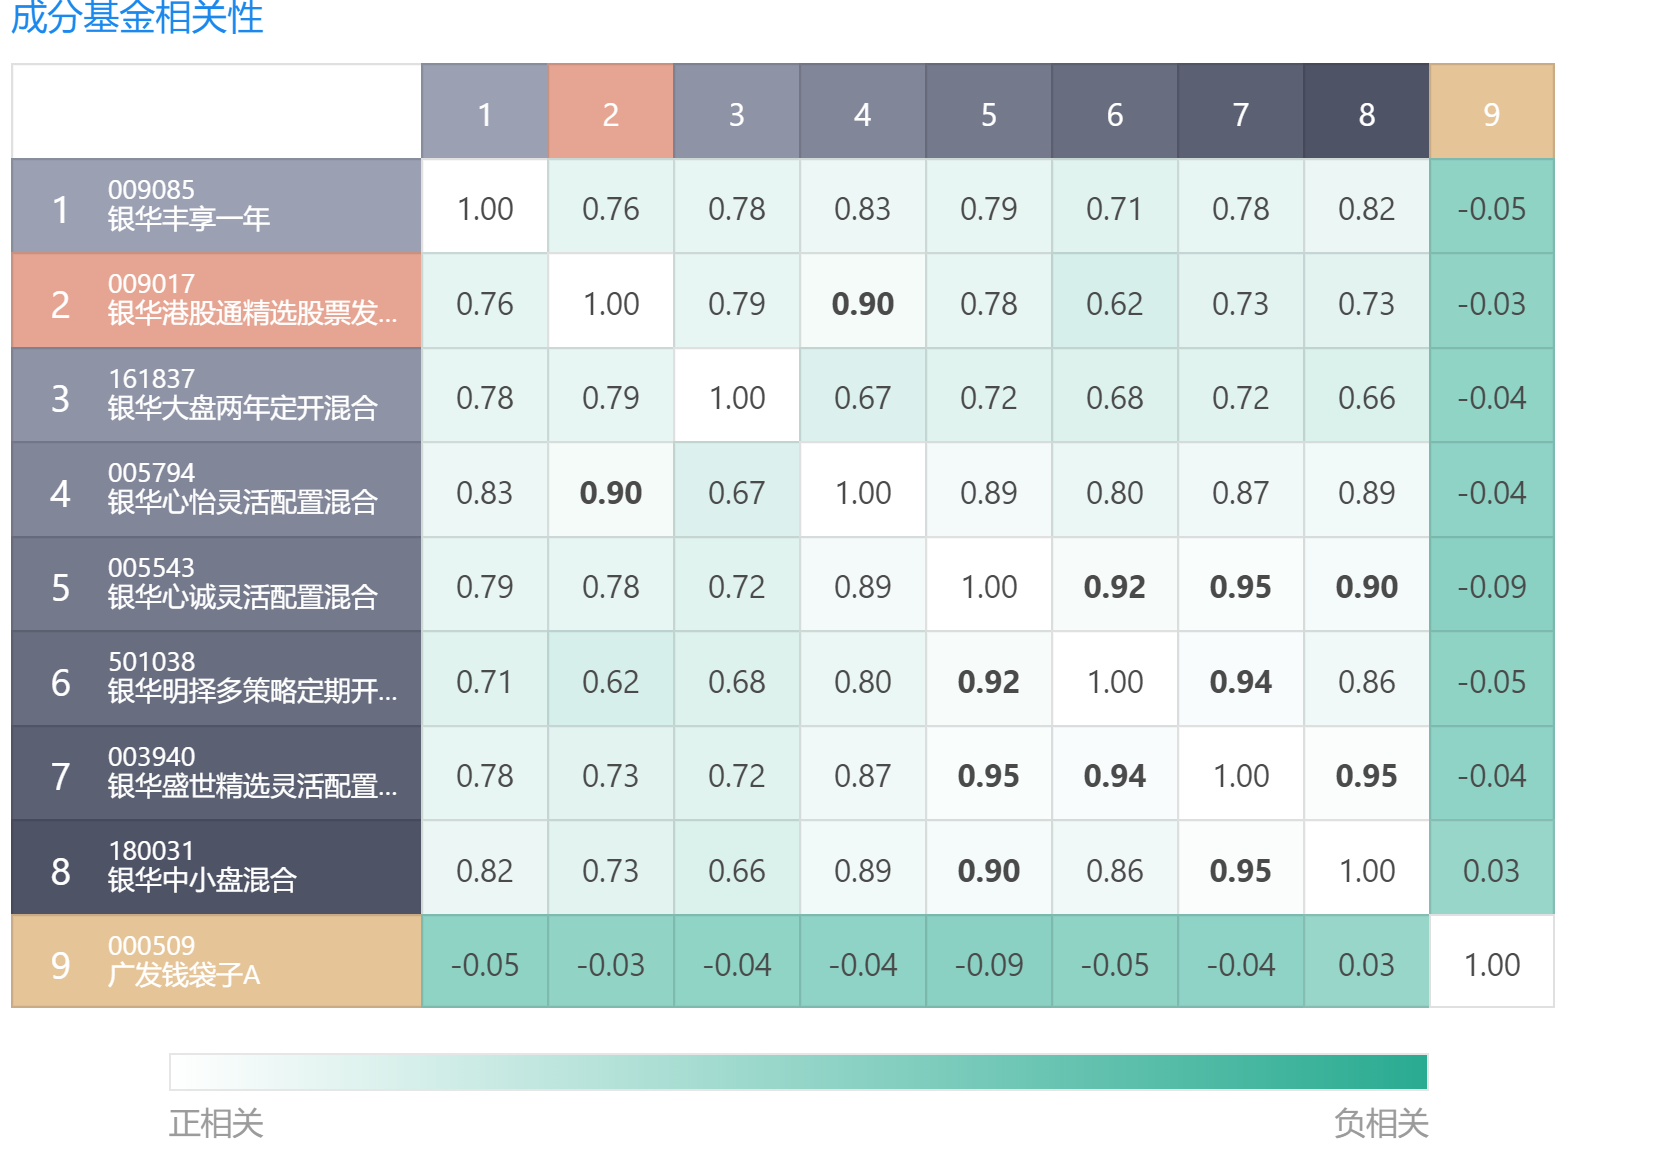
- 李晓星
- 剑桥大学工程学、帝国理工大学双硕士
- 特点
- 景气度趋势投资
- 找到景气度向上的行业;
- 从景气度向上的行业中,找到那些业绩增速快的公司;
- 从这一批公司中挑选出估值合理的标的;
- 挑选的标的最好和市场有一些基本面的预期差。
- 机构比例高
- 景气度趋势投资
- 基金
16. 中庚基金
- 丘栋荣
- 长江商学院工商管理硕士,天津大学化工工程与工艺学士
- 特点
- 价值策略体系
- 第一,基于风险和风险溢价的资产配置策略;
- 第二,PB-ROE自下而上的选股策略,核心是ROE的不确定性研究;
- 第三,风险管理系统
- 框架偏保守,长期看下来业绩不会很突出
- 价值策略体系
17. 国泰基金
- 周伟锋
- 硕士研究生
- 特点
- 能力圈
- 新能源汽车、医药商业、消费和传统制造业
- 价值投资
- 行业景气度+自下而上精选个股
- 最高达96%的机构投资占比
- 已跳槽
- 能力圈
18. 鹏华基金
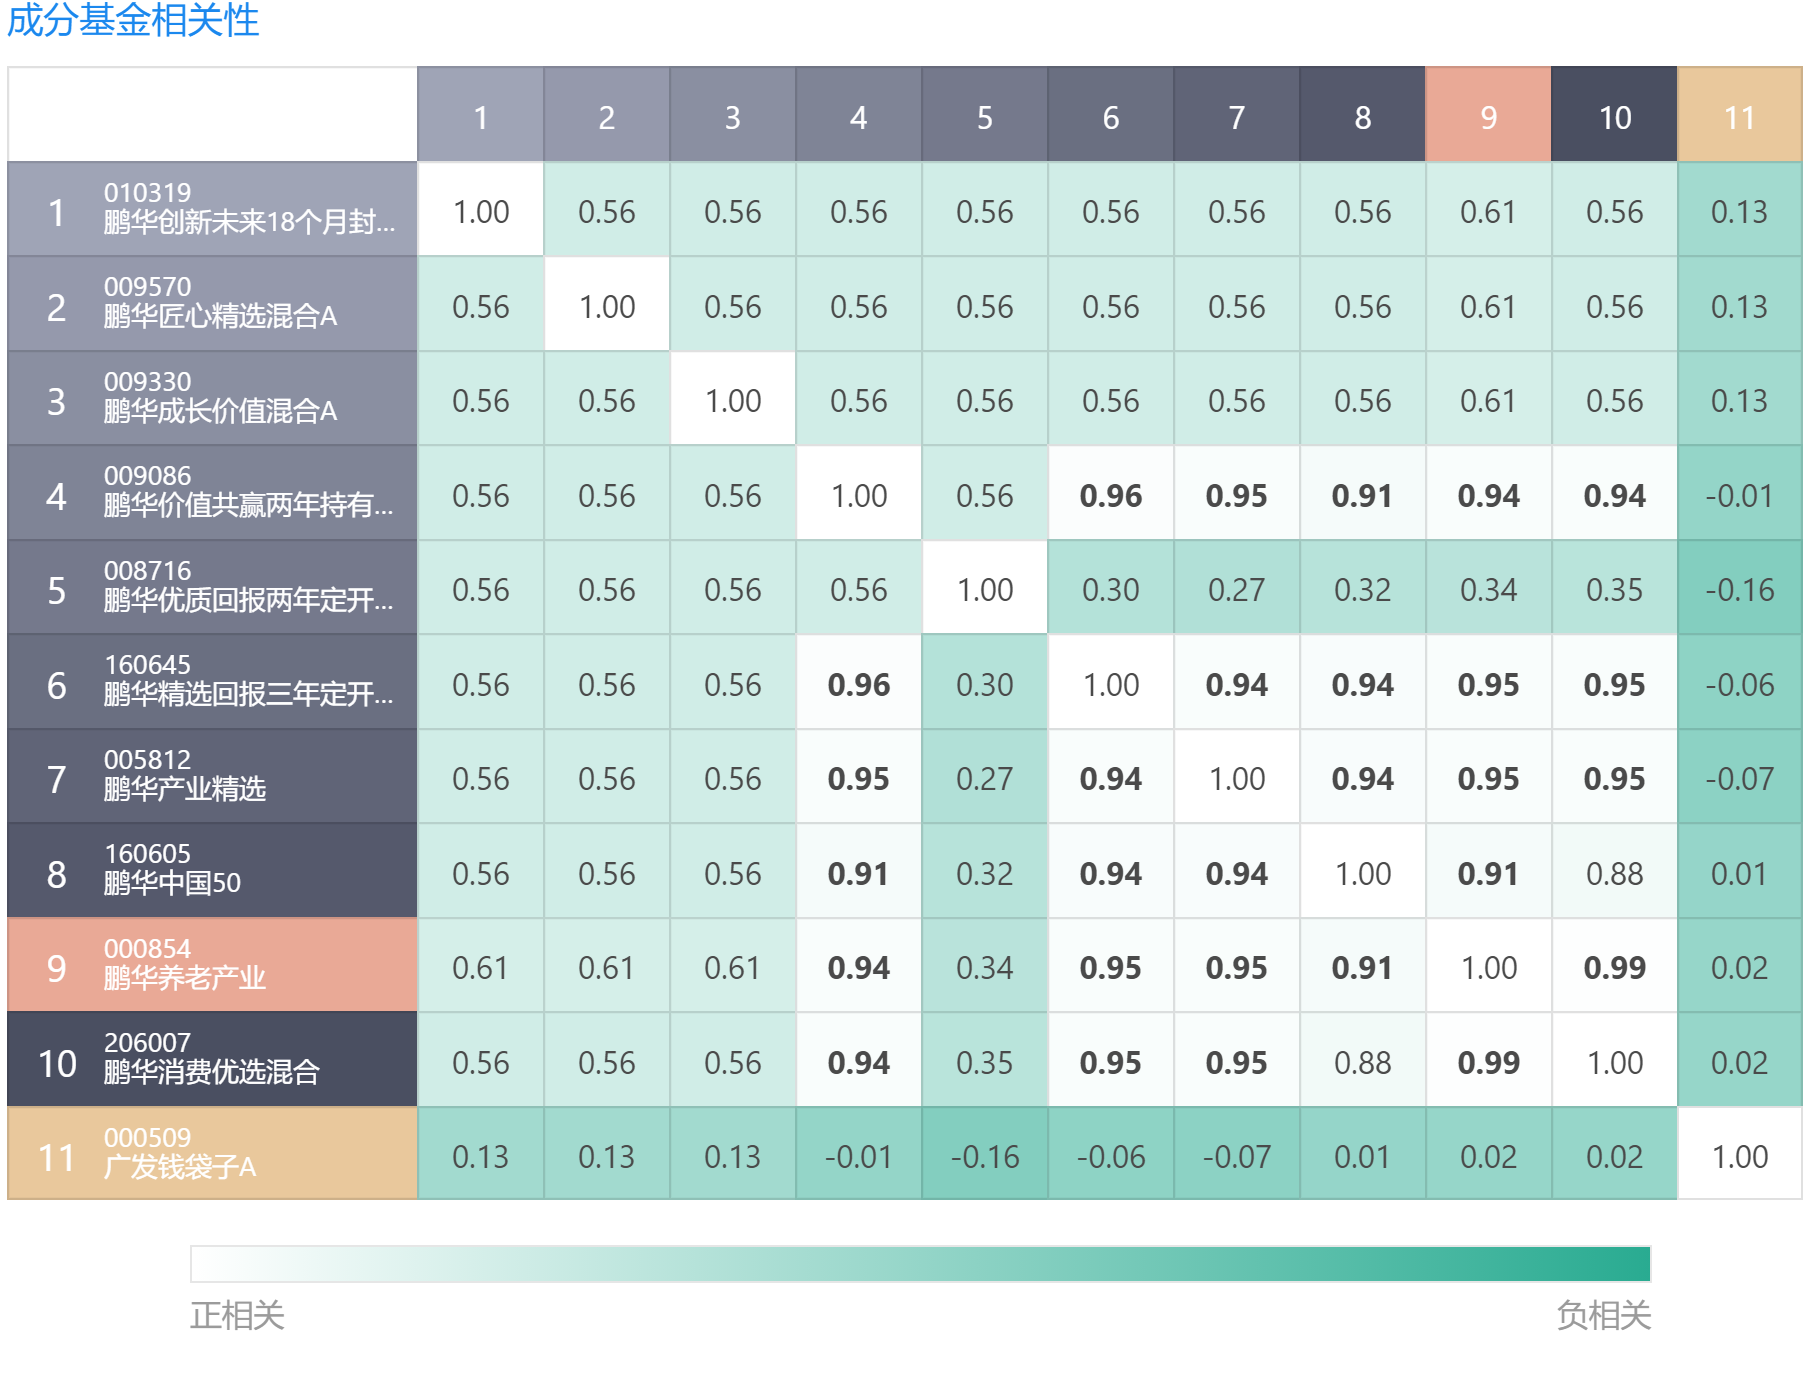
- 王宗合
- 中国人民大学金融学硕士
- 特点
- 能力圈
- 偏爱食品饮料行业
- 自下而上
- 能力圈
- 基金
19. 华泰柏瑞
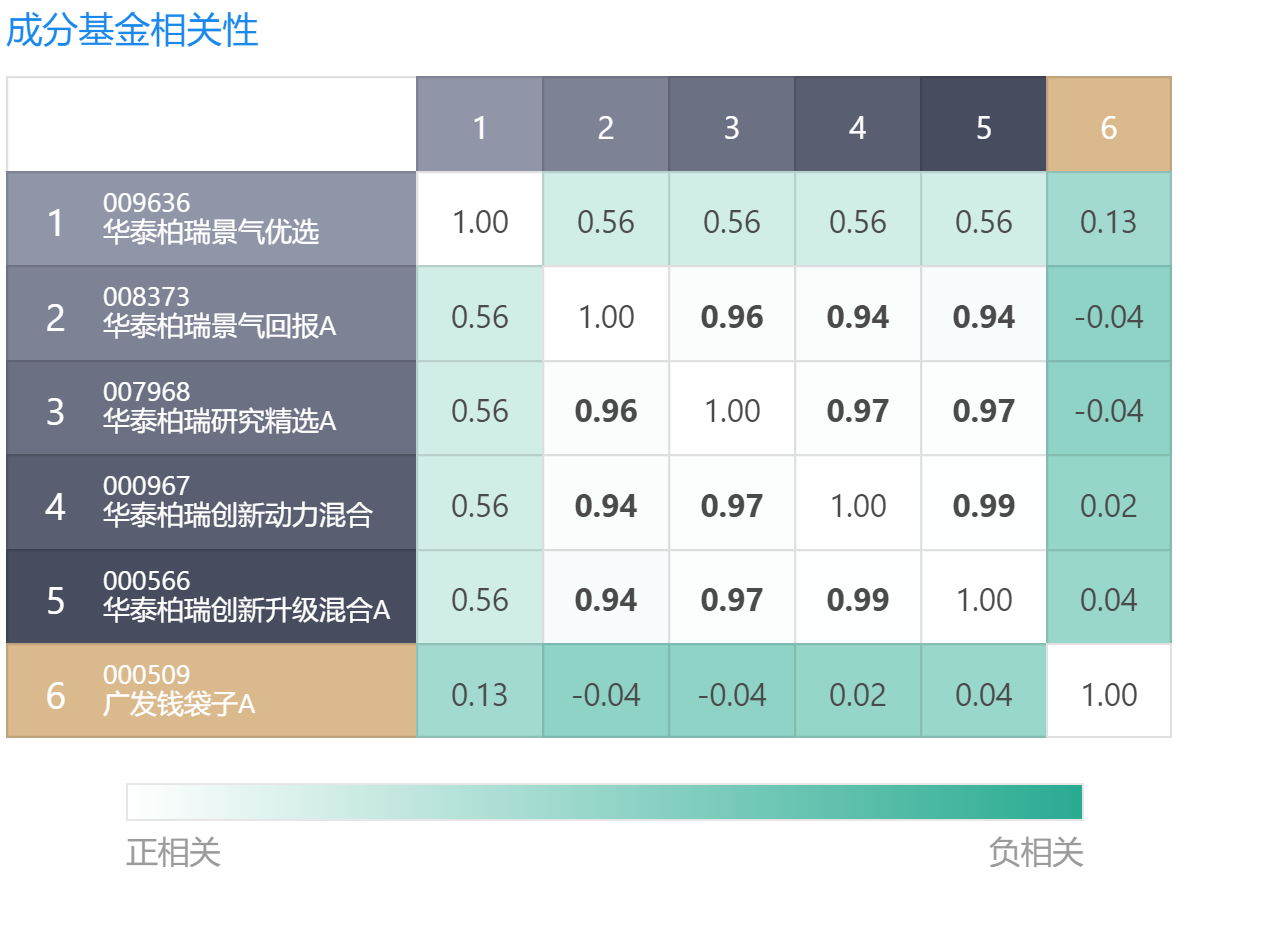
- 张慧
- 经济学硕士
- 特点
- 成长股
- 量化工具
- 消费
- 有管理的选股体系
- 从中观视角出发,自下而上选取景气度向上和景气持续的行业中,寻找具有业绩动量的优秀公司,并对标的不断跟踪迭代
- 基金
- 成长股
20. 泓德基金
- 邬传雁
- 清华大学本科毕业
- 特点
- 保险资管出身的优势,股债能力均衡且出色
- 长跑健将
- 机构持有占比长期维持在90%以上
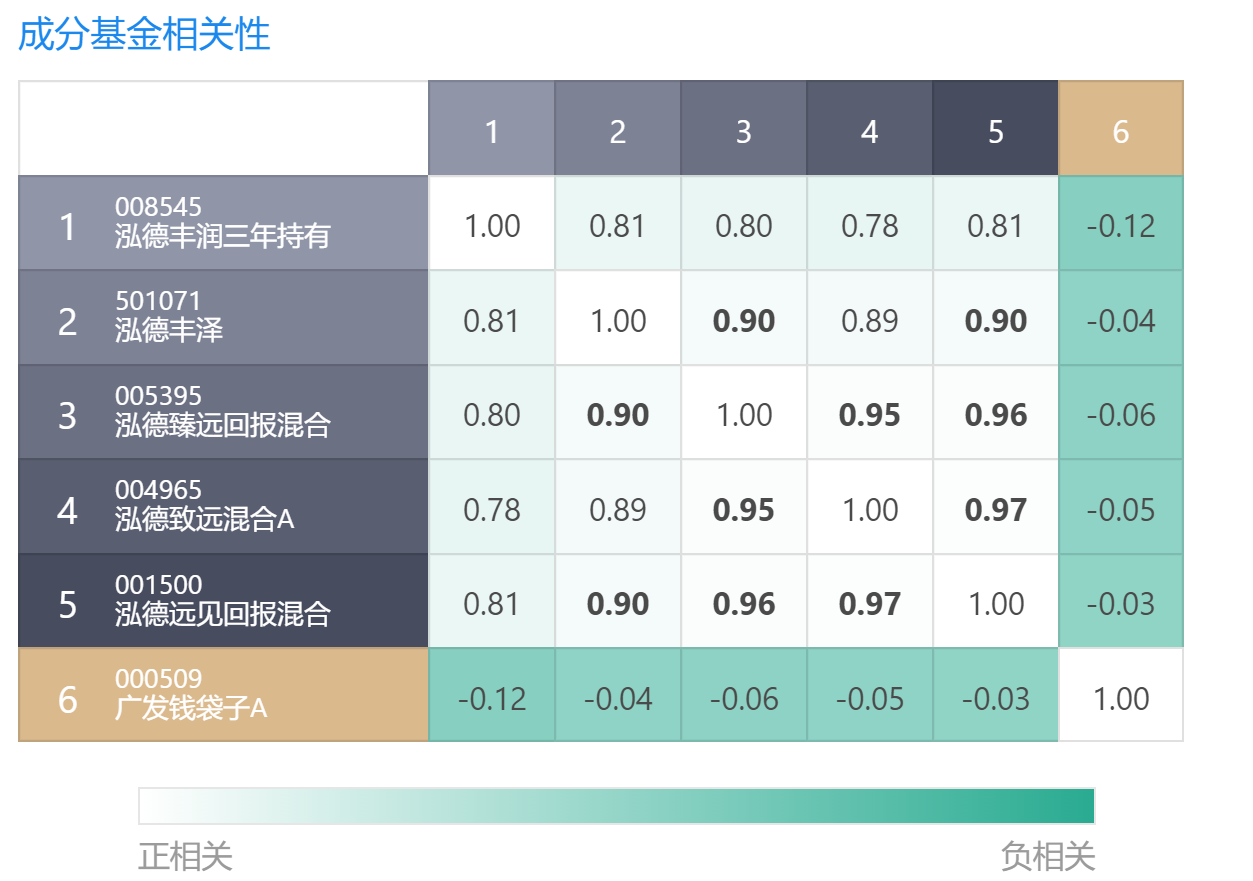
- 基金
讨论
使用 GitHub 账号参与讨论,评论会保存在 GitHub Issues 中。在 GitHub 查看